
Limited şirket sahipleri için 2026/27 vergi rehberi: Kendinize maaş mı, temettü (dividend) mü ödemelisiniz?
Nisan 2026'da temettü vergisi oranları iki puan arttı. Corporation Tax (kurumlar vergisi), National Insurance (sosyal güvenlik primi) ve dividend tax (temettü vergisi) dengesini güncel rakamlarla anlatıyoruz.

Şirket kârı: Corporation Tax
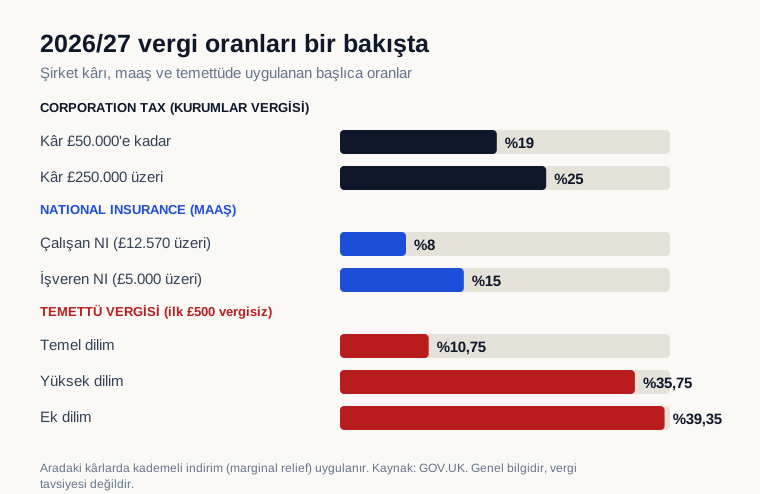
Limited şirketler kârları üzerinden Corporation Tax (kurumlar vergisi) öder: 50.000 sterline kadar kâr için yüzde 19 (small profits rate), 250.000 sterlinin üzerindeki kâr için yüzde 25 (main rate). Aradaki kârlarda kademeli bir indirim (marginal relief) uygulanır. İlişkili şirketler (associated companies) varsa bu eşikler bölünür.
Maaş: Personal Allowance ve NI eşikleri
2026/27'de Personal Allowance (vergisiz gelir hakkı) 12.570 sterlin. Çalışan NI'si (employee National Insurance) yıllık 12.570 sterlinin üzerindeki maaşa yüzde 8 uygulanırken, işveren NI'si (employer NI) yıllık 5.000 sterlinin üzerine yüzde 15. Maaş, şirket için vergiden düşülebilir bir giderdir ve devlet emekliliği (State Pension) için NI yılı kazanmanıza da yardımcı olur.
Temettü: Yeni oranlar
Temettü, vergilendirilmiş kârdan ödenir. 2026/27'de ilk 500 sterlin temettü vergisizdir (dividend allowance). Üzerindeki kısım; temel dilimde yüzde 10,75, yüksek dilimde yüzde 35,75, ek dilimde yüzde 39,35 vergilenir. Basic ve higher oranlar bir yıl öncesine göre ikişer puan arttı.
Klasik yöntem ve sınırları
Birçok direktör, NI yılını korumaya yetecek düşük bir maaş alıp gelirinin geri kalanını temettü olarak çeker. Ancak işveren NI eşiğinin 5.000 sterline düşmesi ve temettü oranlarının artmasıyla 'en verimli maaş' hesabı değişti; şirketin Employment Allowance (işveren NI indirimi, 10.500 sterlin) alıp alamaması da sonucu etkiler. Tek direktörlü ve başka çalışanı olmayan şirketler bu indirimi genellikle alamaz.
Emeklilik katkısı
Şirketin doğrudan direktörün özel emeklilik planına yaptığı katkılar (employer pension contributions) genellikle Corporation Tax'tan düşülebilir ve ne maaş ne temettü gibi vergilenir. Uzun vadede gelir çekmenin vergi açısından en verimli yollarından biri olabilir; yıllık emeklilik katkı limitlerine dikkat edilmelidir. Bu yazı genel bilgilendirme amaçlıdır; vergi, finans ya da hukuk tavsiyesi değildir. Kendi durumunuz için yetkili bir muhasebeciye danışın.
Bu haber genel bilgilendirme amaçlıdır; hukuki veya mali tavsiye değildir. Güncel kuralları GOV.UK üzerinden ya da yetkili bir uzmandan teyit edin.
Kaynaklar
Open Government Licence v3.0 kapsamındaki kamu bilgilerini içerir.


