
Ev sigortası rehberi: Bina mı, eşya mı? 2026 fiyatları ve rekor hasar ödemeleri
Ev sigortası fiyatları bir yılda yüzde 4,4 geriledi ama sıcak yazın ardından zemin çökmesi (subsidence) hasarları rekor kırdı. Kiracılar ve ev sahipleri neyi sigortalatmalı?

İki parça: bina ve eşya
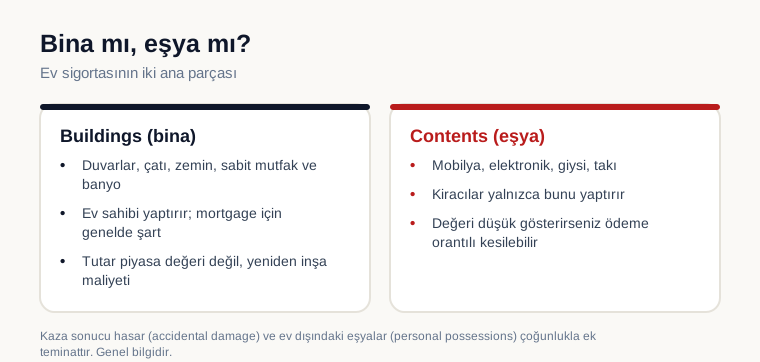
Ev sigortası iki ana bölümden oluşur. Bina sigortası (buildings) duvarları, çatıyı, zemini, sabit mutfak ve banyoyu kapsar; ev sahipleri yaptırır ve mortgage kullananlar için genellikle şarttır. Eşya sigortası (contents) mobilya, elektronik, giysi ve takı gibi taşınabilir eşyaları kapsar. Kiracıların bina sigortasına ihtiyacı yoktur, bu ev sahibinin sorumluluğudur; ama kendi eşyaları için contents sigortası yaptırmaları önerilir.
Fiyatlar ne durumda?
Defaqto'nun verilerine göre rekabetçi ev sigortası teklifleri Eylül 2026'da bir yıl öncesine göre yüzde 4,4, iki yıl öncesine göre yüzde 16,9 daha ucuz. Consumer Intelligence de üç ayda yüzde 2,2'lik düşüş ölçtü. Buna karşılık ABI verilerine göre fiilen ödenen ortalama bina ve eşya (combined) primi üçüncü çeyrekte 389 sterline çıktı; ikinci çeyrekte 383 sterlindi. Defaqto, yıl sonuna doğru fiyatların yataylaşabileceğini ya da artmaya başlayabileceğini belirtiyor.
Rekor hasarlar: zemin çökmesi ve yangın
ABI'ye göre üçüncü çeyrekte ortalama ev ve işyeri hasar ödemesi rekor seviyede, 10.000 sterline ulaştı. Sıcak ve kurak yazın etkisiyle kil zeminli bölgelerde zemin çökmesi (subsidence) hasarları arttı; ortalama subsidence ödemesi 20.000 sterlin, ortalama ev yangını hasarı ise 38.000 sterlin. Londra'nın büyük bölümü kil zemin üzerinde olduğu için bu risk başkent için de geçerli.
Doğru tutarı sigortalayın
Bina sigortasında esas alınan, evin piyasa değeri değil yeniden inşa maliyetidir (rebuild cost); bu tutar çoğu zaman piyasa değerinden düşüktür ve mortgage değerleme raporunda yer alır. Eşya sigortasında ise tüm eşyalarınızın yenisini almanın maliyetini hesaplayın. Değeri düşük gösterirseniz, sigortacı hasarda ödemeyi aynı oranda azaltabilir (bu duruma 'underinsurance' denir).
Ek teminatlar ve sel riski
Standart poliçeler kaza sonucu hasarı (accidental damage, örneğin halıya dökülen boya ya da düşen televizyon) her zaman kapsamaz; bu genellikle ek teminattır. Ev dışında taşıdığınız telefon, bisiklet ya da takılar için 'personal possessions' eklemeniz gerekebilir. Sel riski yüksek bölgelerde, 1 Ocak 2009'dan önce inşa edilmiş evler için devlet ve sektör ortaklığı Flood Re sayesinde uygun fiyatlı sigorta bulmak daha kolay. Evinizin sel riskini GOV.UK'deki sorgulama aracından kontrol edebilirsiniz. Bu yazı genel bilgilendirme amaçlıdır; finansal ya da hukuki tavsiye değildir.
Bu haber genel bilgilendirme amaçlıdır; hukuki veya mali tavsiye değildir. Güncel kuralları GOV.UK üzerinden ya da yetkili bir uzmandan teyit edin.


